

Alle mediene redigeres i henhold til
redaktørplakaten og vær varsom-plakaten.
redaktørplakaten og vær varsom-plakaten.
Magma
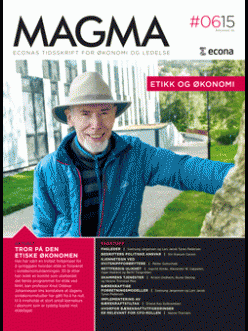
Tidsskriftet Magmas formål er å bidra til kunnskapsutvikling, refleksjon og debatt innenfor feltet økonomi og ledelse. Et sentralt mål er å styrke kommunikasjonen mellom forskere og utøvere på de ulike fagområdene. Dette vil vi oppnå gjennom å
- formidle kunnskap fra forskning gjennom vitenskapelige artikler
- presentere ulike faglige synsvinkler gjennom kortere kommentarartikler
- belyse praktiske problemstillinger gjennom cases og intervjuer
- publisere bidrag fra både forskere og aktører i næringsliv og offentlig sektor
Alle artikler skal være grundig faglig forankret, og tidsskriftet vil prioritere bidrag som tar opp aktuelle problemstillinger med et bredt anvendelsesområde.
Opplag: 19 055
Frekvens: 8 utgaver pr år
Ansvarlig redaktør
Charlotte Hartvigsen Lem
92 81 60 36
charlotte.hartvigsen.lem@fagbokforlaget.no
Annonseansvarlig
Jannicke Isaksen
41 41 44 40
jannickeisaksen@outlook.com
Utgiver:
Econa
Trykkeri:
John Grieg A/S
Artikler fra mediet

Magma 03.02.2020

Magma 03.02.2020
Magma 03.02.2020
Magma 03.02.2020

Magma 03.02.2020

Magma 03.02.2020

Magma 03.02.2020

Magma 03.02.2020

Magma 03.02.2020

Magma 03.02.2020
Sider
Nyhetsbrev
Lag ditt eget nyhetsbrev:
Mer om mediene i Fagpressen